

.jpg "cibeg")
خبراء: التقييم السلوكي يستهدف إضافة 16 مليون مستفيد جديد من الائتمان
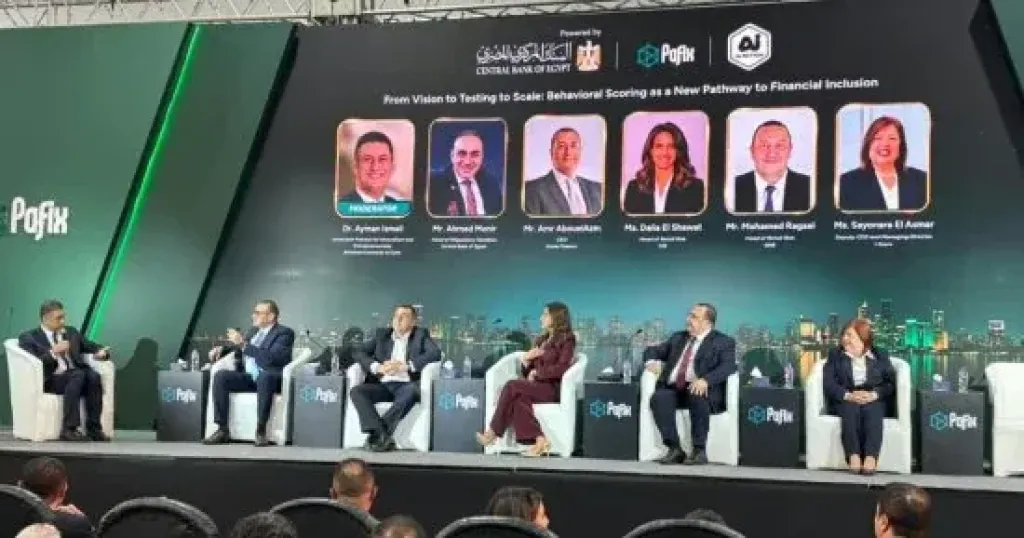

ناقش خبراء ومسؤولون بالقطاع المصرفي والتمويل غير المصرفي دور التقييم السلوكي والبيانات البديلة في توسيع قاعدة المستفيدين من التمويل في مصر، وتحسين قرارات منح الائتمان والحد من مخاطر التعثر، خاصة بين الفئات التي لا تمتلك تاريخًا ائتمانيًا تقليديًا.
وكشفت شركة «آي سكور» أن نتائج المحاكاة التي أجرتها لنموذج التقييم السلوكي تشير إلى إمكانية إضافة نحو 16 مليون مستفيد جديد إلى قاعدة المستفيدين من الائتمان، مع خفض معدلات التعثر بنحو 50% مقارنة بالمستويات الحالية.
جاء ذلك خلال جلسة بعنوان «من الرؤية إلى الاختبار ثم التوسع: التقييم السلوكي كمسار جديد للشمول المالي»، ضمن فعاليات معرض ومؤتمر المدفوعات الرقمية والشمول المالي «PAFIX»، المصاحب للدورة الثلاثين من معرض ومؤتمر «Cairo ICT 2026»، وأدارها الدكتور أيمن إسماعيل، نائب رئيس الجامعة الأمريكية بالقاهرة، بمشاركة ممثلين عن البنك المركزي المصري و«آي سكور» وعدد من البنوك وشركات التمويل غير المصرفي.
أكد أحمد منير، رئيس وحدة الاختبار التنظيمي بالبنك المركزي المصري، أن اختبار نموذج التقييم السلوكي القائم على تحليل البيانات البديلة يأتي في إطار توجه البنك المركزي نحو دعم الابتكار المالي وتطوير أدوات تقييم الجدارة الائتمانية.
وأوضح أن التجربة بدأت في 15 فبراير بمشاركة بنك قطر الوطني الأهلي (QNB)، ثم توسعت لتشمل بنوكًا أخرى، من بينها بنك المشرق والبنك التجاري الدولي (CIB) والبنك الأهلي المصري، ليصل إجمالي البنوك المشاركة إلى خمسة بنوك.
وكشف أن العدد المستهدف في بداية الاختبار بلغ 1500 عميل، إلا أن عدد المشاركين تجاوز المستهدف بنحو 4 إلى 5 أضعاف، مؤكدًا أن البنك المركزي يركز على قياس جودة نتائج النموذج ودقته في التنبؤ بانتظام العملاء في السداد، وليس فقط زيادة عدد المشاركين.
وأشار إلى أن التقييم السلوكي يعتمد على تحليل مؤشرات مثل انتظام سداد فواتير الكهرباء والغاز والاتصالات والالتزامات الدورية، بما يساعد على تقييم رغبة العميل في السداد والتزامه المالي، إلى جانب قياس قدرته على الوفاء بالتزاماته.
من جانبها، أكدت سايونارا الأسمر، نائب الرئيس التنفيذي والعضو المنتدب لشركة «آي سكور»، أن نتائج محاكاة النموذج أظهرت إمكانية إضافة نحو 16 مليون مستفيد جديد من الائتمان وخفض معدلات التعثر بنحو 50%.
وأوضحت أن عدد المواطنين الذين تتراوح أعمارهم بين 18 و65 عامًا يصل إلى نحو 78 مليون مواطن، يمثلون قاعدة يمكن دراسة مدى أهليتها للحصول على التمويل، وفقًا لمعايير التقييم، مشيرة إلى أن الشركة تعتمد على اختيار شرائح محددة بناءً على خصائصها وأنماطها السلوكية، وليس إدخال جميع هذه الفئات تلقائيًا.
وشددت على أن النموذج يعتمد على بيانات حكومية موثوقة، تشمل بيانات محل الإقامة والعمل والتأمينات الاجتماعية والحيازات الزراعية والأنشطة التجارية والصناعية، إلى جانب انتظام سداد فواتير المرافق والخدمات، ولا يعتمد على بيانات مواقع التواصل الاجتماعي أو المصادر غير الرسمية.
وأضافت أن «آي سكور» أجرت اختبارات للنموذج على بيانات تاريخية وخارج العينة، وفي فترات زمنية مختلفة، للتحقق من دقة النتائج وثباتها، ومقارنة أدائه بنماذج التقييم الائتماني التقليدية.
من جانبه، أكد محمد رجائي، رئيس قطاع مخاطر التجزئة المصرفية ببنك QNB، أن التقييم السلوكي يتيح للبنوك الوصول إلى شرائح جديدة من العملاء لم تكن تمتلك سجلات ائتمانية تقليدية كافية، موضحًا أن انتظام العميل في سداد الفواتير والالتزامات اليومية يمثل مؤشرًا إضافيًا يساعد على تقييم سلوكه المالي.
وأشار إلى أن النموذج يمثل أداة مكملة لوسائل التقييم التقليدية، وليس بديلًا عنها، بما يساعد البنوك على تنويع قاعدة العملاء والتوسع في الإقراض مع الحفاظ على مستويات المخاطر المقبولة.
وفي السياق ذاته، أكدت داليا الشواط، رئيس قطاع مخاطر التجزئة المصرفية بالبنك التجاري الدولي (CIB)، أن التقييم السلوكي يدعم توسيع قاعدة العملاء وتحسين جودة الموافقات الائتمانية، من خلال تعزيز القدرة على التنبؤ بالتعثر وتصنيف العملاء وفقًا لمستويات المخاطر.
وأوضحت أن البيانات البديلة تتيح تحديد حدود ائتمانية تدريجية للعملاء الجدد، تبدأ بمبالغ منخفضة، ثم ترتفع وفقًا لانتظام العميل في السداد وتطور سلوكه الائتماني، بما يحقق التوازن بين التوسع في التمويل وإدارة المخاطر.
من جانبه، أكد عمرو أبو العزم، الرئيس التنفيذي لشركة «إرادة للتمويل»، أن البيانات البديلة تمثل إضافة مهمة لشركات التمويل غير المصرفي، موضحًا أنها تتيح تكوين صورة أكثر شمولًا عن العملاء من خلال نحو 360 مؤشرًا وبيانًا تشمل الجوانب المالية والاجتماعية والقانونية، إلى جانب سلوكيات السداد والالتزامات اليومية.
وأشار إلى أن هذه البيانات تساعد الشركات على تحسين قرارات منح التمويل وتقييم المخاطر والوصول إلى شرائح جديدة، خاصة العملاء الذين لا تتوافر عنهم معلومات ائتمانية تقليدية كافية.
وأضاف أن الشركة تتعاون مع «آي سكور» من خلال نظام «إكس فين» (XFin) لتجميع وتحليل البيانات المالية والاجتماعية والقانونية، وتحويلها إلى مؤشرات تدعم قرارات التمويل.
وأكد أن تطوير أدوات التقييم السلوكي يعزز قدرة شركات التمويل غير المصرفي على تقديم منتجات تتناسب مع احتياجات شرائح متنوعة، ويدعم توسيع قاعدة المستفيدين من الخدمات المالية وتحقيق الشمول المالي.
ويعد معرض ومؤتمر المدفوعات الرقمية والشمول المالي (PAFIX) إحدى الفعاليات المصاحبة لمعرض ومؤتمر «Cairo ICT»، ويقام تحت رعاية البنك المركزي المصري، ويستعرض أحدث تطورات المدفوعات الرقمية والتكنولوجيا المصرفية والحلول الداعمة للشمول المالي.